Domain bodenentwaesserung.de kaufen?
Wir ziehen mit dem Projekt
bodenentwaesserung.de um.
Sind Sie am Kauf der Domain
bodenentwaesserung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodenentwaesserung.de kaufen?
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **

Ähnliche Suchbegriffe für Versicherungsbranche
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
Rainflex 100 Regenwasserableitung DN 100, 9 m, Polyester mit ZurrgurtFlexibler Schlauch für die Regenwasserableitung auf der Baustelle, ausgestattet mit passendem Klemmschnallen-Zurrgurt. Schlauch aus abriebfestem Polyester Rundgewebe mit PE-Einlage. Einfachste Montage und Demontage, mehrfach wiederverwendbar. Zur Montage an Rinnenkessel mit Durchmesser DN 100 optimiert. Materialeigenschaften: Polyester Material: Kunststoff Zusatzbezeichnung: Fallrohrprovisorium ø(mm): 100 Länge(m): 9 Inhaltsangabe (ST): 1112,80 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
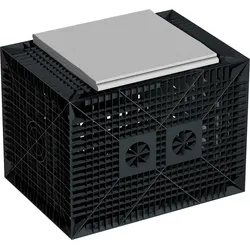
GreenLife Set Versickerung 280l Gartenentwässerung SickerwürfelGreenLife Starter-Set Versickerung 280 l Der Sickerquader 280 l eignet sich für die Rückhaltung, Versickerung und Entwässerung von Regenwasser und behandeltem Abwasser. Der Zulauf in den Sickerquader kann per DN 100 oder DN 150 realisiert werden (kann in149,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GreenLife Erweiterungsset Versickerung 1.120 l Sickerquader GartenentwässerungGreenLife Erweiterungsset Versickerung 1.120 l Der Sickerquader 280 l eignet sich für die Rückhaltung, Versickerung und Entwässerung von Regenwasser und behandeltem Abwasser. Der Zulauf in den Sickerquader kann per DN 100 oder DN 150 realisiert werden (k559,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GreenLife Erweiterungsset Versickerung 2.240 l Entwässerung SickerwürfelGreenLife Erweiterungsset Versickerung 2.240 l Der Sickerquader 280 l eignet sich für die Rückhaltung, Versickerung und Entwässerung von Regenwasser und behandeltem Abwasser. Der Zulauf in den Sickerquader kann per DN 100 oder DN 150 realisiert werd969,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **

Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **
Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
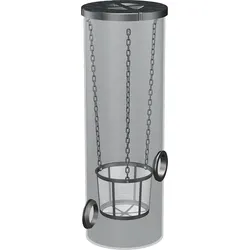
GreenLife Vorfilter Versickerung Filter EntwässerungssiebGreenLife Vorfilter Versickerung Das einlaufende Regenwasser wird über einen im Schacht abgehängten Grobschmutzfilterkorb gefiltert. Der Vorfilter ist einfach zu warten, inspizieren und reinigen. inklusive Kunststoffabdeckung (begehbar) und Grobschm251,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rainflex 100 Regenwasserableitung DN 100, 9 m, Polyester mit ZurrgurtFlexibler Schlauch für die Regenwasserableitung auf der Baustelle, ausgestattet mit passendem Klemmschnallen-Zurrgurt. Schlauch aus abriebfestem Polyester Rundgewebe mit PE-Einlage. Einfachste Montage und Demontage, mehrfach wiederverwendbar. Zur Montage an Rinnenkessel mit Durchmesser DN 100 optimiert. Materialeigenschaften: Polyester Material: Kunststoff Zusatzbezeichnung: Fallrohrprovisorium ø(mm): 100 Länge(m): 9 Inhaltsangabe (ST): 1112,80 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
GreenLife Set Versickerung 280l Gartenentwässerung SickerwürfelGreenLife Starter-Set Versickerung 280 l Der Sickerquader 280 l eignet sich für die Rückhaltung, Versickerung und Entwässerung von Regenwasser und behandeltem Abwasser. Der Zulauf in den Sickerquader kann per DN 100 oder DN 150 realisiert werden (kann in149,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
Ähnliche Suchbegriffe für Versicherungsbranche
-
GreenLife Erweiterungsset Versickerung 1.120 l Sickerquader GartenentwässerungGreenLife Erweiterungsset Versickerung 1.120 l Der Sickerquader 280 l eignet sich für die Rückhaltung, Versickerung und Entwässerung von Regenwasser und behandeltem Abwasser. Der Zulauf in den Sickerquader kann per DN 100 oder DN 150 realisiert werden (k559,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GreenLife Erweiterungsset Versickerung 2.240 l Entwässerung SickerwürfelGreenLife Erweiterungsset Versickerung 2.240 l Der Sickerquader 280 l eignet sich für die Rückhaltung, Versickerung und Entwässerung von Regenwasser und behandeltem Abwasser. Der Zulauf in den Sickerquader kann per DN 100 oder DN 150 realisiert werd969,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GreenLife Erweiterungsset Versickerung 2.800 l Sickerquader GartenentwässerungGreenLife Erweiterungsset Versickerung 2.800 l Der Sickerquader 280 l eignet sich für die Rückhaltung, Versickerung und Entwässerung von Regenwasser und behandeltem Abwasser. Der Zulauf in den Sickerquader kann per DN 100 oder DN 150 realisiert werden (k1179,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kellerablauf mit 3-Fach Rückstausicherung waagerecht DN 100• Mit Geruchsverschluss • Mit Schlammeimer • Ablauf DN 100 • Körper: Kunststoff PP • Abflussleistung: 1,6 l/s • Zweiteiliger Rost 180 x 250 mm aus Kunststoff ABS • Dreifach-Rückstausicherung • Automatisches Ballventil • Pendelverschlußklappe • Zusätzliche Handabsperrung • Nach DIN EN 13564 für fäkalienfreies Abwasser169,47 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
-
Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **
-
Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.